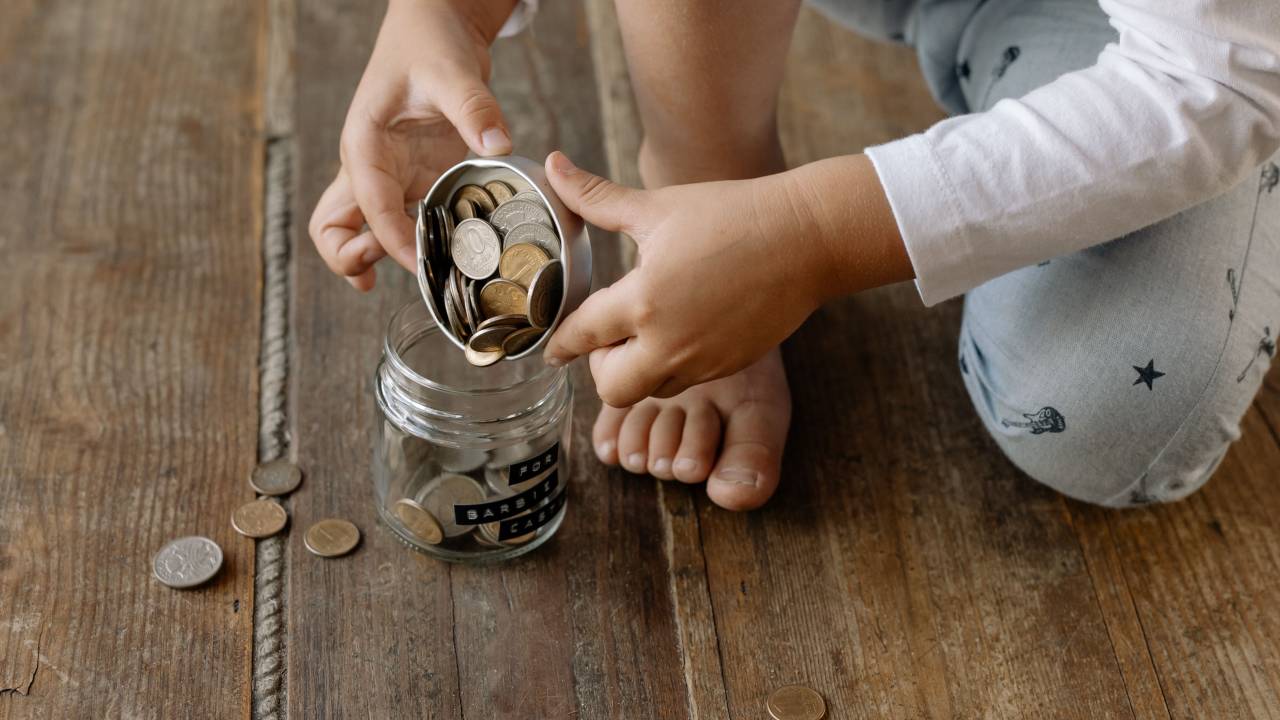
Pet evrov, deset ali več? Starši se pogosto sprašujejo, koliko žepnine je primerno dati otroku in pri kateri starosti začeti.
Žepnina je za marsikaterega otroka prvi stik s samostojnim upravljanjem denarja. Z njo lahko kupi manjšo stvar, ki si jo želi, ali pa denar prihrani za večji nakup. Ob tem se postopoma uči sprejemati odločitve in razumeti, da vseh želja ni mogoče uresničiti takoj.
Za starše pa se hitro pojavi vprašanje, koliko denarja je dovolj in kdaj je otrok pripravljen, da začne sam odločati o njegovi porabi?
Britanska služba za finančno svetovanje poudarja, da enotnega pravilnega zneska ni.
Ta je odvisen od otrokove starosti, družinskih finančnih zmožnosti in odgovornosti, ki jih starši želijo prenesti nanj.
Pri kateri starosti začeti z žepnino?
Nekateri otroci začnejo osnovne pojme o denarju razumeti že v predšolskem obdobju. Znajo prepoznati kovance, razumejo, da je treba za nakup nekaj plačati, in počasi spoznavajo razliko med tem, kar potrebujejo, in tem, kar si želijo.
Banke kot pogosto primerno obdobje za začetek redne žepnine navajajo peto ali šesto leto starosti. Nektarei tuji portali pa pojasnjujejo, da se lahko otroci z osnovami ravnanja z denarjem seznanijo že pri štirih ali petih letih.
Starost sama po sebi ni odločilna. Pomembno je, da otrok razume vsaj osnovno povezavo med denarjem, nakupovanjem in varčevanjem.
Koliko žepnine naj dobi otrok?
Starši pogosto iščejo konkreten odgovor, koliko evrov na teden ali mesec naj namenijo otroku. Toda strokovni viri ne določajo enotne lestvice, ki bi veljala za vse družine.
Veliko pomembneje je, da družina določi znesek, ki si ga lahko privošči, in se dogovori, kaj mora otrok z njim plačevati.
Če je žepnina namenjena le občasnim sladkarijam ali manjši igrači, je lahko nižja. Če najstnik iz nje krije tudi izhode, prevoz ali druge dogovorjene izdatke, mora biti temu ustrezno prilagojena.
Tedenska ali mesečna žepnina?
Pri mlajših otrocih je lahko primernejša tedenska žepnina, saj jim omogoča, da se odločanja o porabi učijo v krajših časovnih obdobjih.
Ko otrok odrašča, lahko starši preidejo na mesečno izplačevanje. Tako dobi priložnost, da denar razporedi za daljše obdobje in se nauči načrtovati izdatke.
Strokovnjaki pri tem posebej poudarjajo pomen rednosti.
Predvidljiva žepnina otroku pomaga razvijati občutek za proračun in varčevanje.
Ali mora otrok žepnino zaslužiti z gospodinjskimi opravili?
To je eno od vprašanj, pri katerih imajo starši različne poglede.
Nekateri žepnino povežejo s pospravljanjem sobe, pomočjo na vrtu ali drugimi opravili. Tako želijo otroka naučiti, da je denar povezan z delom in trudom.
Drugi menijo, da mora otrok pri vsakodnevnih gospodinjskih opravilih sodelovati zato, ker je član družine, ne zato, ker bo za vsako nalogo plačan.
Po mnenju strokovnjakov, imata oba pristopa svoje prednosti.
Ena od možnosti je, da otrok za običajne družinske obveznosti ne prejema plačila, za dodatna, vnaprej dogovorjena opravila pa lahko zasluži nekaj več.

Ključno je, da otrok razume dogovorjena pravila.
Kaj storiti, če otrok vso žepnino porabi takoj?
Otrok lahko svojo prvo žepnino porabi že isti dan. Kupi nekaj, kar si je zaželel, nato pa ugotovi, da mu za drugo stvar zmanjka denarja.
Če starši vsakič takoj dodajo nov znesek, otrok težje spozna, zakaj je pomembno načrtovati porabo.
Finanlni strokovnjaki zato svetujejo, naj imajo otroci možnost, da se učijo tudi iz manjših finančnih napak. Kadar gre za nenujne nakupe, lahko počakajo do naslednje žepnine.
Takšne izkušnje jim pomagajo razumeti, da ima vsaka odločitev svoje posledice.
Preprost način, kako otroka naučiti varčevanja
Ena od možnosti je, da otrok žepnino razdeli na več delov.
Del lahko nameni sprotni porabi, drugega varčevanju za večjo željo, tretjega pa darilom ali pomoči drugim.
Nekateri svetujejo tudi uporabo ločenih kozarcev ali kuvert, v katere otrok razporeja denar glede na namen
Če si otrok denimo želi dražjo igračo, lahko skupaj s starši izračuna, koliko tednov bo moral varčevati, da jo bo lahko kupil.
Gotovina ali denar na bančnem računu?
Pri mlajših otrocih je gotovina lahko priročna, saj lahko denar fizično preštejejo, ga razdelijo in spremljajo, koliko jim ga je ostalo.
Starejši otroci in najstniki pa lahko postopoma spoznavajo tudi uporabo bančnega računa, kartice in digitalnega spremljanja porabe.
Tuju strokovnjaki pri učenju najstnikov o denarju poudarjajo, da morajo razumeti tudi prednosti in tveganja spletnega nakupovanja ter uporabe plačilnih kartic.
Najpomembnejši je dogovor med starši in otrokom
Žepnina sama po sebi še ne pomeni, da bo otrok znal odgovorno ravnati z denarjem.
Pomembno je, da starši z njim govorijo o nakupih, varčevanju in razlikah med potrebami ter željami. Pomaga tudi, če mu z lastnim ravnanjem pokažejo, kako načrtujejo družinske izdatke.
Kanadska finančna agencija staršem svetuje, naj vsakodnevne priložnosti, denimo nakupovanje, izkoristijo za pogovor o denarju in sprejemanju finančnih odločitev.
Pred začetkom rednega izplačevanja žepnine je zato smiselno določiti tri stvari: koliko bo otrok prejemal, kako pogosto bo dobil denar in katere izdatke bo kril sam.
Tako žepnina ne bo le denar za drobne nakupe, temveč tudi priložnost za pridobivanje finančnih navad, ki mu bodo koristile pozneje v življenju.